
Kunagi jagunes Eesti kaubandus ABC-tüüpi poodideks, kaubamajadeks, turgudeks ja eri kohtades tegutsenud väikesteks butiikideks, kodupoodidena olid hinnatud ka keldrikauplused.
Kaubanduskeskuste tulek muutis kogu turgu. Ühe katuse alla koondati kümneid poode, söögikohad, teenused ja lõpuks ka meelelahutus. Tarbija sai mugavuse ning kaupmees võimaluse jõuda suure hulga klientideni. Tulemuseks oli, et paljud väikepoed hääbusid, kirjutab kinnisvarafondi Favorte REIF juht Hendri Hinno.
Kontseptsioon osutus nii edukaks, et Tallinnast sai kaubanduskeskuste pindade poolest üks Euroopa küllastunumaid linnu. Pealinnas on üle 40 traditsioonilise kaubanduskeskuse kokku ca 700 000 ruutmeetri üüripinnaga. Võrreldes elanike arvuga on maht Euroopa esirinnas.
Selle kontsentratsiooni kõige ilmekam näide asub Ülemiste liiklussõlme ümber. Sikupilli Keskus, T1 ja Ülemiste Keskus paiknevad kõik ristmikust vaid mõnesaja meetri kaugusel. Kolm suurt ja tuntud kaubanduskeskust mahuvad alale, mille läbimiseks kulub jalgsi mõni minut.
Kaubanduskeskuste võidukäigul oli aga kõrvalmõju. Tugevamad keskused said õiguse otsustada, milline kaupmees jõuab tarbijani ja milline jääb ukse taha. Eelistati tuntud kaubamärke, tõestatud käibega ettevõtteid ja kontseptsioone, mis sobisid keskuse olemasolevasse üürnike koosseisu. Selle tulemusel hakkasid eri keskused järjest rohkem üksteist meenutama ning tarbijal polnud enam sisulist vahet, millisesse keskusesse ta läheb – isegi kingapoed olid samad. On ka erandeid – Järve Keskus sidus ennast nii tugevalt mööbli- ja sisustusega, et kui kellelgi oli vaja lapsevoodit, sõideti sinna ka linna teisest otsas ja loomulikult tehti muud vajalikud ostud samas keskuses.
Samal ajal muutus keskusesse pääsemine väiksemale kaupmehele kalliks ja keeruliseks. Kõrge üüri kõrval tuli arvestada kõrvalkulude, keskuse lahtiolekuaegade, sooduskampaaniate, pinna väljaehitamise ning rangete kujundus- ja tegevusnõuetega. Edukas keskus valis endale sobivad üürnikud ning ukse taha jäi pidevalt ettevõtteid, kelle toode võis olla hea, kuid nimi, rahaline võimekus või senine müügiajalugu ei vastanud keskuse ootustele.
Esialgu tähendas ukse taha jäämine kaupmehele suurt probleemi. Seejärel leidis ta internetikaabli.
Kaupmees õppis kliendini jõudma ilma kaubanduskeskuseta
E-kaubandus ei tekkinud Eestis koroonakriisi ajal, ehkki tõeline plahvatus toimus just siis. 2019. aastal tegid eestlased internetis oste juba 1,4 miljardi euro eest ning e-kaubanduse käive kasvas aastaga 26 protsenti, näitavad Eesti Panga andmetel põhinevad 2019. aasta tulemused.
Füüsiliste kaupade puhul oli Eesti arenguruum siiski veel väga suur. DPD tellitud ja Kantar TNSi tehtud uuringu järgi sooritati 2018. aastal internetis 7,7 protsenti Eesti füüsiliste kaupade ostudest, samal ajal kui Euroopa keskmine oli 11,3 protsenti. Regulaarselt ostis internetist vaid kolmandik Eesti internetikasutajatest.
Koroonakriis muutis e-kaubanduse kõrvalkanalist tavaliseks ostukohaks. Inimesed, kes olid seni kahtlustanud, kas kaup jõuab kohale, makse on turvaline või jalanõud ikka sobivad, olid sunnitud proovima, sest hirm Covidisse nakatumise ees oli suurem, kui mure võimaliku rahakaotuse pärast. Pealegi olid vahepeal kaubakeskused suisa suletud. Suur osa klientidest avastas, et mujal riikides aastakümneid tagasi edukaks osutunud süsteem töötab ka meil.
Eesti Panga andmetel tehti 2021. aasta juunis pangakaardiga 123 000 e-ostu päevas ehk kaks ja pool korda rohkem kui 2019. aasta juunis. E-poodides kulutatud päevane summa oli kahe aastaga kasvanud 75 protsenti.
Muutus puudutas korraga nii tarbijat kui kaupmeest. Tarbija sai harjumuse ning kaupmees õppis ise reklaami ostma, tellimusi vastu võtma, pakke saatma ja kliendisuhet hoidma. Kaubanduskeskuse pakutud külastajate voog polnud enam ainus usutav tee turule – isegi vastupidi, reaalne võimalus ise oma kliendisuhet hallata on märksa parem moodus oma äri kasvatada, kui liikuda suure keskuse tõmbetuules ning ettevõttele eraldatud nurgataguses poekeses ostjat oodata.
Eriti oluline oli see nende ettevõtete jaoks, keda kaubanduskeskused polnud valmis vastu võtma või kelle jaoks keskuse tingimused ei tasunud ennast ära. Nad ei jäänud tingimata väikeseks ega kadunud turult. Paljud ehitasid üles müügikanali, milles kaubanduskeskust polnud enam üldse vaja.
Keskuse suletud uks suunas raha internetti
Kaubanduskeskuste range valik oli nende endi seisukohalt aastaid täiesti loogiline. Tuntud kett on väiksema riskiga üürnik, suudab sisustada nõuetele vastava poe ning tema käivet, üüritulu ja jätkusuutlikkust on lihtsam prognoosida. Iga üksik otsus võis olla mõistlik, tervik aga enam mitte.
Kõigi nende otsuste ühine tulemus oli teistsugune. Keskused suunasid arvestatava hulga kaupmehi otsima iseseisvat müügikanalit ning andsid neile tugeva põhjuse e-kaubandusse investeerida. Koroonakriis tõi neile korraga ka kliendid ja veendumuse, et füüsilise poe sisseseade raha on mõistlik investeerida hoopis korralikku veebiplatvormi ja kaasaegsesse turundusse.
Eesti E-kaubanduse Liidu andmetel ulatus Eesti e-kaubanduse käive 2025. aastal 5,76 miljardi euroni, kasvades aastaga ligikaudu 11 protsenti. Pakiautomaatidesse telliti aasta jooksul umbes 18 miljonit pakki. Kui teenused, piletid ja toidukullerid kõrvale jätta, moodustasid füüsilised e-kaubad liidu hinnangul juba ligikaudu 25–30 protsenti jaekaubandusest.
See ei tähenda üksnes seda, et sama kaup liigub nüüd teise kanali kaudu. Muutunud on ka kogu kaupmehe kinnisvaravajadus.
Kaubanduskeskuses vajab ettevõte võimalikult head müügipinda ja maksab kinni terve sinna koondatud kliendivoo – alates valatud betoonist kuni keskuse enda turunduseni, toidukauplustest spordipoodideni ning õhku jääb küsimus, kas talle ka kliente jagub. E-kaubanduses muutub kõige olulisemaks lisaks nutikale turundusele aga ladu, tellimuste komplekteerimine ja logistika. Lisaks on vaja kontorit ning sõltuvalt kaubast väikest esinduspoodi, näidisteruumi või lihtsalt hubast kohta, kus klient saab tootega tutvuda.
Selline ettevõte ei vaja enam sadu ruutmeetreid kallist kaubanduspinda. Ta saab põhiosa müügist teha internetis ning koondada ülejäänud tegevuse lao-, tootmis- või stock-office’i tüüpi hoonesse. Kaubanduskeskusest saamata jäänud üür ei kao seega kinnisvaraturult täielikult. See liigub teise varaklassi. Täpsemini juba on liikunud ja liigub edasi.
Kaubanduskeskuse pind täitub nüüd teisiti
Tallinna suuremad kaubanduskeskused pole jäänud seda muutust pealt vaatama. Nende üürnike koosseisu tuleb järjest rohkem toidukauplusi, spordiklubisid, terviseteenuseid, söögikohti ja meelelahutust. Neid teenuseid ei saa sama lihtsalt pakiautomaati saata ning paljud neist toovad inimesi keskusesse mitu korda nädalas. Küsimus on, kas spordiklubi suudab maksta sama kõrget üüri, kui näiteks elektroonikapood. Ilmselt mitte.
Muutus paistab välja ka arendustegevusest. Colliersi 2025. aasta neljanda kvartali turuülevaate järgi vedas Tallinna piirkonna uute kaubanduspindade arengut eelkõige toidukaubandus. Ainuüksi 2025. aasta viimases kvartalis avati Harjumaal viis suuremat uut toidupoodi kokku enam kui 7300 ruutmeetril. Samal aastal avati Eestis üheksa uut spordiklubi ning 2026. aastaks kavandatakse veel üheksat, millest ligikaudu pooled on juba tulnud või tulevad kaubanduskeskustesse.
Veel otsesem näide pärineb Colliersi aasta varasemast ülevaatest. Kahe suure Tallinna keskuse teise toidupoe lepingud vähendasid raporti sõnul märgatavalt nii nende keskuste kui ka Tallinna kaubanduspindade vakantset mahtu. Ridade vahelt saab aga lugeda selgelt ühte – pinda jäi üle. Sellele viitavad ka väiksemate keskuste tühjad müügiboksid, mis veel mõned aastad tagasi oleks olnud ennekuulmatu.
Tallinna kaubanduskeskuste üldine vakantsus oli Colliersi andmetel 2025. aasta lõpus kõigest kaks protsenti. See näitab küll keskuste suurt kohanemisvõimet, kuid ei tähenda vana mudeli ja käibe muutumatuna püsimist. Varem peamiselt moe- ja tööstuskaupade müügile rajatud ruutmeetreid täidavad järjest enam igapäevakaup, sport, tervis, toitlustus, teenused ja meelelahutus. Ja nagu öeldud, kaks omavahel konkureerivat suur toidupoodi.
Kaubanduskeskused saagisid oksa, millel istusid
Kaubanduskeskuste dominants, kõrged hinnad ja ranged nõudmised andsid e-kaubanduse kasvule Eestis olulise tõuke. Nad õpetasid tundmatumatele kaupmeestele, et kliendini jõudmiseks tuleb ehitada oma kanal, ning nad pöörasidki selle investeeringu enda kasuks tööle.
Kui see kanal valmis sai ja tarbija koroonakriisi ajal internetikaablisse jõudis, kadus kaupmehel suur osa põhjusest kaubanduskeskuse ukse taha tagasi minna. Ta oli saanud kontrolli oma turunduse, kliendiandmete, müügiprotsessi ja asukoha üle. Üüripinna valikul muutus tähtsamaks kogu ettevõtte toimimine, mitte mööduvate inimeste arv poe ukse taga, kellest paljud ei astunud poodi kunagi sisse.
Nii aitasid kaubanduskeskused kasvatada endale konkurendi, kelleks pole teine keskus ega mõni suur kinnisvaraarendaja. Konkurendiks sai võimalus müüa ilma kaubanduskeskuseta. Võimaluseks sai e-kaubandus.
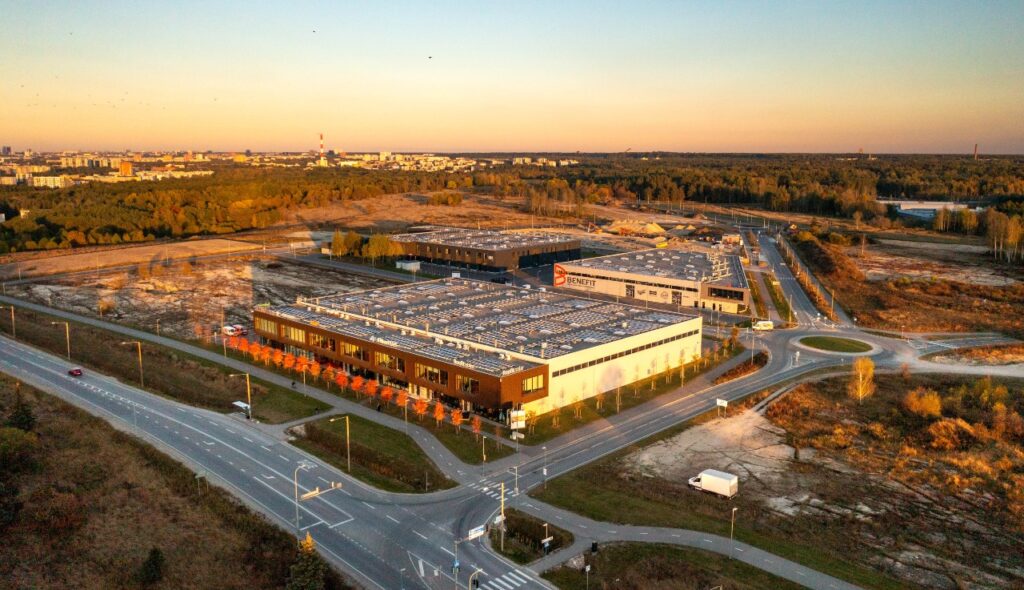
Selle muutuse vilju korjavad täna nii e-poe platvormid, digiturunduskanalid, pakiautomaadid kui logistikaettevõtted. Kinnisvaraturul aga võidavad laod, väikesed esinduspinnad ning stock-office’i tüüpi hooned, kus kaupmees saab ühe katuse alla tuua lao, kontori ja näidisteruumi.
Kaubanduskeskused kontrollisid aastaid, kes pääseb väärtusliku kliendivoo juurde. Nüüd on märkimisväärne osa sellest voost kolinud internetti ning osa kaupmehi avastanud, et keskuse suletud uks viis nad hoopis otse kliendini ja kaubanduskeskus kliendi vahendajana muutus hoopis üleliigseks kuluartikliks.